
 助手セバスチャン
クラフトビールの醸造所を作ってみたいです!発泡酒の免許なら年間6キロリットルからでいいんですよね。小さく始められそうです。
 行政書士けいしー
免許の最低製造数量は6キロリットルですね。ただ、それで採算が合うかは別の話です。
 助手セバスチャン
えっ、免許が取れる量なら大丈夫では…?
行政書士けいしー試算してみると、損益分岐となる製造量は年間17キロリットルあたりになります。6キロリットルでは、造れば造るほど赤字が積み上がる計算です。「免許が取れる」と「事業として成り立つ」はまったく別の基準なんですよ。今日は数字で確認していきましょう。
クラフトビールの市場は広がり続けており、全国各地に小さな醸造所が誕生しています。かつて億単位の投資が必要だったビール製造も、設備の小型化が進み、いまでは1,000万円台から参入できるようになりました。
とはいえ、参入しやすくなったことと、儲かることは同じではありません。醸造所は設備投資が先に立ち、固定費の比率が高い装置産業です。造った分だけ売れなければ、設備は遊び、固定費だけが出ていきます。
さらに2026年10月には酒税の改正が控えており、ビール系飲料の税率が一本化されます。原価に占める酒税の比重は小さくありませんから、事業計画を立てるうえで無視できない変化です。
行政書士けいしーこの記事では、設備投資の相場から収支の試算、そして損益分岐となる製造量までを整理していきます。なお、以下の数字はモデルケースであり、立地や商品構成によって変わる点はご了承ください。
収益構造は「造る量」と「どこで売るか」で決まる
まず結論から言うと、醸造所の売上は年間製造量×販売単価で決まります。単純な式ですが、ここで見落とされやすいのが販売単価がチャネルによって大きく違うという点です。
自社の直営店、いわゆるタップルームで提供する場合、400ミリリットルを900円で出せば1リットルあたり2,250円の売上になります。一方、樽や缶で卸売業者や飲食店に販売する場合、1リットルあたりの単価は800円前後にとどまります。その差はおよそ3倍です。
同じ1リットルのビールでも、どこで売るかで売上が3倍変わる。この事実が、クラフトビール事業の設計を大きく左右します。ブルーパブと呼ばれる飲食併設型の醸造所が多いのは、この単価差を取りに行くためです。
ただし直営には限界もあります。1店舗で消費できる量には上限があり、製造量を増やすなら卸に出さざるを得ません。直営で単価を取り、卸で量をさばく。この組み合わせをどう設計するかが、収益の骨格になります。
そしてもう一つ、事業計画で最初に確認すべき数字があります。それが免許の最低製造数量です。発泡酒の製造免許では年間6キロリットル、ビールの製造免許では年間60キロリットルを製造する見込みが求められます。多くのマイクロブルワリーが発泡酒免許から始めるのは、この6キロリットルという水準が現実的だからです。
しかし、後ほど試算するとおり、採算が合う製造量は6キロリットルよりはるかに上にあります。免許の要件をクリアすることと、事業として黒字にすることは別の基準だという点を、最初に頭に入れておいてください。
あわせて読みたい:クラフトビール醸造を始めるには?必要な免許と開業手順をわかりやすく解説
初期投資はいくらかかるのか
醸造所の初期投資は、規模と業態によって大きく変わります。目安を整理すると次のとおりです。
| 費目 | 金額の目安 |
|---|---|
| 醸造設備一式(仕込釜・発酵タンク・冷却設備等) | 800万〜2,000万円 |
| 物件取得・内装工事(製造区画) | 500万〜1,500万円 |
| 飲食スペース・厨房(ブルーパブの場合) | 1,500万〜3,000万円 |
| 充填設備・容器(缶・樽) | 200万〜1,000万円 |
| 排水設備・電気容量の増設 | 100万〜500万円 |
| 免許申請・設計・その他 | 100万〜300万円 |
※設備の容量、中古か新品か、物件の状態によって大きく変動します。
全体の目安としては、製造のみの小規模ブルワリーで1,000万円台から、飲食を併設するブルーパブでは4,500万〜6,000万円というレンジになります。35坪程度の物件で飲食併設を計画する場合、建築設備費だけで3,000万円程度を見込むという試算もあります。
見落とされやすいのが、排水設備と電気容量です。ビール製造は大量の水を使い、排水にも一定の処理が求められます。既存の飲食店物件をそのまま使えるとは限らず、排水設備の改修に数百万円かかることがあります。電気についても、冷却設備を動かすために容量の増設が必要になるケースがあります。物件を決める前に、この2点は必ず確認してください。
設備を中古で調達する、既存の飲食店に小型設備を導入する、といった方法で初期投資を抑えることも可能です。ただし製造量の上限が下がりますので、後述する損益分岐との兼ね合いで判断する必要があります。
ランニングコストの内訳——酒税という特殊な費目
醸造所の費用構造で、他業種にない特徴が酒税です。
主なランニングコストを整理すると次のようになります。
- 原材料費:麦芽、ホップ、酵母。1リットルあたり150円前後が一つの目安ですが、輸入ホップにこだわれば上がります
- 容器代:缶、樽、ラベル。卸に出す分だけ発生します
- 酒税:後述
- 人件費:醸造担当と、飲食併設なら店舗スタッフ
- 水道光熱費:仕込みと冷却で電気と水を大量に使うため、飲食店より重くなります
- 販促費・配送費:卸に出すなら物流費も発生します
このうち酒税は、2026年10月に大きな変更を迎えます。ビール系飲料の税率が1キロリットルあたり155,000円(350ミリリットル換算で54.25円)に一本化されるのです。
これは2020年10月から段階的に進められてきた改正の最終段階にあたります。従来はビール、発泡酒、新ジャンルで税率に差があり、その格差が商品開発を歪めているという問題意識から、段階的に一本化が進められてきました。改正により、ビールは1缶あたり9.1円の減税、発泡酒と新ジャンルは7.26円の増税となります。
クラフトビール事業者にとって重要なのは、自社の製品が酒税法上どの区分に当たるかです。麦芽の使用比率や副原料の内容によって区分は変わりますので、税務署への確認が欠かせません。区分によって減税にも増税にもなり得るため、改正後の税率で原価を計算し直しておくことをおすすめします。
1リットルあたりに換算すると155円。これは原材料費に匹敵する水準です。酒税は原価の一部として最初から織り込んでおく必要があります。
収支シミュレーション|年間20kLのマイクロブルワリー
では、実際に数字を置いてみましょう。前提は次のとおりです。
- 年間製造量20キロリットル、タップルーム併設
- 初期投資3,000万円
- 直営で8キロリットル(1リットルあたり2,250円)、卸で12キロリットル(同800円)
- フード等の売上600万円
| 項目 | 年間金額 |
|---|---|
| 売上(直営 8,000L×2,250円) | 18,000,000円 |
| 売上(卸 12,000L×800円) | 9,600,000円 |
| 売上(フード等) | 6,000,000円 |
| 売上合計 | 33,600,000円 |
| 原材料費(150円×20,000L) | ▲3,000,000円 |
| 容器代(150円×12,000L) | ▲1,800,000円 |
| 酒税(155円×20,000L) | ▲3,100,000円 |
| フード原価 | ▲2,100,000円 |
| 人件費 | ▲9,000,000円 |
| 家賃 | ▲3,600,000円 |
| 水道光熱費 | ▲3,000,000円 |
| 販促費・配送費 | ▲2,500,000円 |
| 修繕・消耗品・保険 | ▲1,500,000円 |
| 年間営業利益 | 約4,000,000円 |
年間400万円、営業利益率にすると11.9%です。初期投資3,000万円に対する回収期間は約7.5年になります。
数字としては黒字ですが、決して楽な水準ではありません。3,000万円を投じて年400万円という利回りは、事業リスクを考えると物足りないと感じる方も多いでしょう。しかし、これを悲観する必要はありません。次に見るとおり、製造量が増えると景色が一変するからです。
損益分岐は約17kL——設備稼働率がすべてを決める
このモデルの費用を、変動費と固定費に分けてみましょう。
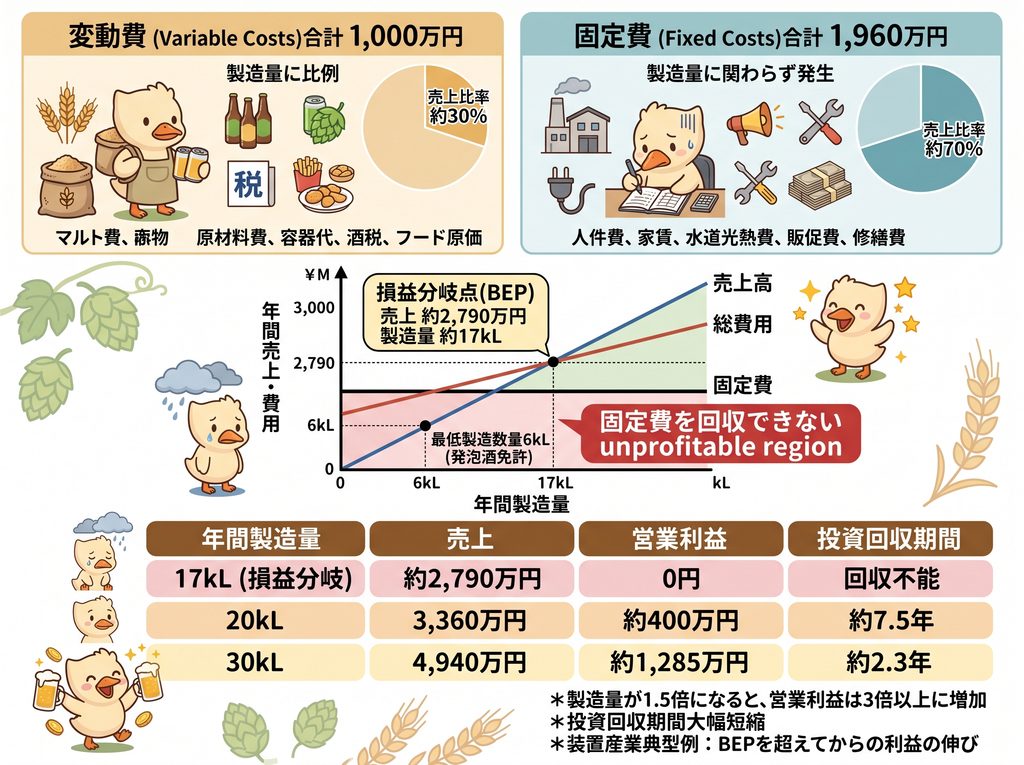
原材料費、容器代、酒税、フード原価は製造量に比例する変動費で、合計1,000万円。売上に対する比率は約30%ですから、限界利益率は約70%です。一方、人件費、家賃、水道光熱費、販促費、修繕費は固定費で、合計1,960万円になります。
ここから損益分岐点を計算すると、必要な売上は約2,790万円、製造量に換算すると年間およそ17キロリットルという結果になります。
この数字は重要です。発泡酒免許の最低製造数量である6キロリットルとは、3倍近い開きがあります。免許が取れる水準で製造していては、固定費を回収できないということです。「小さく始めて様子を見る」という発想が、この業態では成立しにくい理由がここにあります。
では、製造量を増やすとどうなるか。同じ設備で30キロリットルまで稼働を上げた場合を試算してみます。
| 年間製造量 | 売上 | 営業利益 | 投資回収期間 |
|---|---|---|---|
| 17kL(損益分岐) | 約2,790万円 | 0円 | 回収不能 |
| 20kL | 3,360万円 | 約400万円 | 約7.5年 |
| 30kL | 4,940万円 | 約1,285万円 | 約2.3年 |
製造量が1.5倍になると、営業利益は3倍以上に増え、投資回収期間は7.5年から2.3年へと短縮されます。固定費比率の高い装置産業に典型的な、損益分岐点を超えてからの利益の伸びの大きさがここに表れています。
したがって、事業計画で問うべきは「いくらの設備を買うか」ではありません。「その設備で造った量を、売り切れるか」です。設備は大きいほど1リットルあたりの製造コストが下がりますが、売れ残れば意味がありません。
売り切るための打ち手は2つあります。
第一に、直営比率を上げること。1リットルあたり2,250円と800円という単価差は決定的です。タップルームの席数を増やす、営業日数を増やす、テイクアウト販売を強化する。同じ製造量でも、直営で売る割合が増えれば売上は大きく変わります。
第二に、販路を先に作ること。製造を始めてから卸先を探すのではなく、開業前に取引先の目処をつけておく。地元の飲食店、酒販店、イベント出店。設備を発注する前に「誰にいくら売るか」を積み上げておくのが順序です。
あわせて読みたい:酒類製造免許の技術的要件とは?具体的に何が求められるのかを解説
まとめ:醸造所は「造れる量」より「売り切れる量」で設計する
クラフトビール醸造所の収支について、押さえるべき点を整理します。
①販売チャネルで単価が3倍変わること。直営で1リットルあたり2,250円、卸で800円。同じビールでも売り方で売上がまったく違います。直営と卸の比率設計が、収益の骨格になります。
②初期投資は1,000万円台から、飲食併設なら4,500万〜6,000万円であること。見落とされやすいのが排水設備と電気容量です。物件を決める前に必ず確認してください。
③酒税を原価に織り込むこと。2026年10月にビール系飲料の税率が1キロリットルあたり155,000円に一本化されます。自社製品がどの区分に当たるかで減税にも増税にもなりますので、改正後の税率で試算し直しておきましょう。
④損益分岐は年間約17キロリットルであること。免許の最低製造数量6キロリットルとは大きく乖離しています。免許が取れることと事業が成り立つことは、別の基準です。
そして最も重要なのが、設備の大きさではなく、売り切れる量から逆算するという発想です。製造量が1.5倍になれば利益は3倍になる一方、売れ残れば固定費だけが残ります。設備を発注する前に、販路をどこまで積み上げられるかを確かめてください。
なお、この記事の数字はモデルケースです。単価も原価も、地域と商品構成によって変わります。実際の計画では、想定する販売先ごとの単価と数量を積み上げ、ご自身の条件で試算し直してください。数字が見えれば、設備の適正規模も自然と決まってきます。
 助手セバスチャン
6キロリットルでは全然足りないんですね…。損益分岐が17キロリットルということは、最初から売り先を確保しておかないと危ないということか。
行政書士けいしーそのとおりです。設備を先に買って、それから売り先を探すのが一番危ない進め方ですね。地元の飲食店を回るところから始めるといいですよ。
 助手セバスチャン
よし、では売り切る自信がついたので、全部自分で飲みます!これなら在庫はゼロですね。
行政書士けいしー自家消費でも酒税はかかりますから注意してくださいね。


