
 助手セバスチャン
日本酒を海外に売りたいんです!海外で売るなら、日本の免許は関係ないですよね?
 行政書士けいしー
いいえ、国内で酒を仕入れて売る行為である以上、日本の免許が必要です。売り先が海外でも同じですよ。
 助手セバスチャン
そうなんですか…。でも卸売の免許って、取るのが難しいと聞きました。抽選になるとか。
行政書士けいしーよくご存じですね。ただ、輸出向けの卸売免許には、その抽選の枠がありません。要件さえ満たせば取得できる、比較的取り組みやすい免許なんです。
 助手セバスチャン
えっ、そうなんですか!じゃあ明日申請してきます!
行政書士けいしーその前に、仕入先と売り先を決めておく必要があります。そこが最初の関門ですよ。順番に見ていきましょう。
日本酒やジャパニーズウイスキーの海外人気は年々高まっています。清酒の輸出金額は過去最高を更新し続けており、ウイスキーやクラフトジンも国際的な評価を得ています。この流れを受けて、酒類の輸出事業に参入したいという相談が増えています。
しかし、意外に知られていないのが、海外に売る場合でも日本の酒類販売業免許が必要だという点です。国内で酒類を仕入れて販売する行為である以上、それが輸出であっても酒税法の適用を受けます。
その際に必要となるのが輸出酒類卸売業免許です。この免許には、他の卸売免許にはない大きな特徴があります。そして税金の扱いにも独特の仕組みがあり、それが利益に直結します。
行政書士けいしーこの記事では、免許の内容から要件、税務、輸出実務までを整理していきます。
輸出酒類卸売業免許とは?——海外の事業者に売るための免許
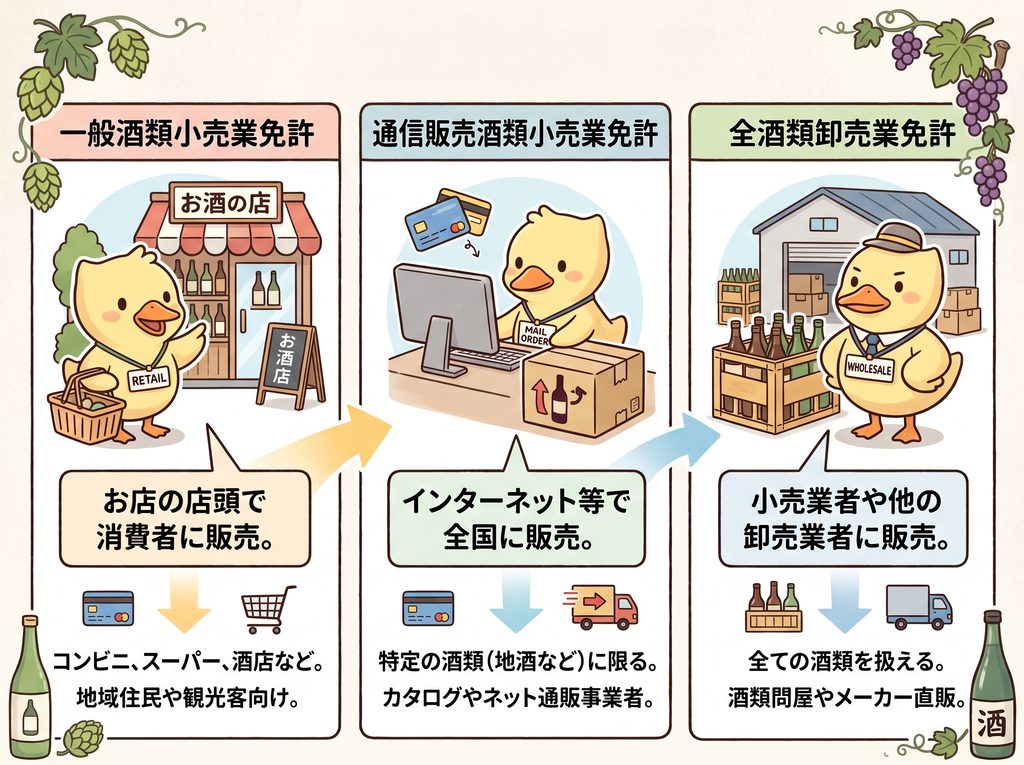
まず、この免許の位置づけを確認します。酒類販売業免許は大きく小売業免許と卸売業免許に分かれます。小売とは消費者に販売すること、卸売とは酒類販売業者や酒類製造者に販売することをいいます。
輸出酒類卸売業免許は、この卸売業免許の一種です。正式には輸出入酒類卸売業免許という区分で、自己が輸出する酒類または自己が輸入する酒類を卸売できる免許とされています。輸出のみを行う場合には、輸出に限定する条件が付されて交付されます。
したがって、この免許が想定しているのは海外の酒販業者、輸入業者、レストランといった事業者に対して販売する形態です。海外の卸売業者に日本酒をコンテナで送る、現地のバーにウイスキーを納める、といった取引がこれにあたります。
一方、海外の個人消費者に直接販売する越境ECは、小売にあたります。この場合は通信販売酒類小売業免許の領域になり、必要な手続きが変わります。事業モデルを決める段階で、売り先が事業者なのか個人消費者なのかを明確にしておいてください。
そして冒頭でも触れたとおり、輸出であっても免許は必要です。「海外に出すのだから日本の規制は関係ない」という理解は誤りで、国内で酒類を仕入れて販売する行為そのものが酒類の販売業に該当します。無免許で行えば酒税法違反となりますので、必ず免許を取得してから事業を始めてください。
あわせて読みたい:通信販売酒類小売業免許とは?ネットでお酒を売るための条件を解説
他の卸売免許にない大きな利点——免許可能件数の枠がない
酒類の卸売業免許は、一般に取得が難しい免許として知られています。その理由が免許可能件数の枠です。
全酒類卸売業免許やビール卸売業免許については、酒類の需給の均衡を維持する観点から、各税務署ごとに年間の免許可能件数が定められています。申請者がこの件数を上回った場合は抽選となり、要件を満たしていても免許を受けられないことがあります。実際、これらの免許は「取りたくても取れない」ものとして扱われてきました。
これに対して、輸出入酒類卸売業免許には、この免許可能件数の枠がありません。輸出は国内の需給に影響を与えないため、需給調整上の制限を設ける必要がないという考え方によるものです。
この違いは、事業の立ち上げやすさに直結します。要件さえ満たせば、抽選を待つことなく免許を受けられる。これが、酒類の輸出事業が現実的な選択肢になっている理由です。
もっとも、枠がないことは審査が緩いことを意味しません。むしろ、後述する要件、特に取引先の確保については具体的な証明が求められます。「枠の心配はないが、準備は必要」というのが正確な理解でしょう。
満たすべき要件——経験と「取引先の確保」
酒類販売業免許は、次の4つの要件をすべて満たす場合に付与されます。輸出酒類卸売業免許について整理すると次のとおりです。
| 要件 | 輸出酒類卸売業免許での主な内容 |
|---|---|
| 人的要件 | 過去に酒税法や国税・地方税の法令に違反していないこと。法人の場合は役員も対象 |
| 場所的要件 | 酒類製造場や他の酒類販売場、飲食店と同一の場所でないこと |
| 経営基礎要件 | 経営を継続できる資金と、事業を適正に営むための知識・経験。仕入先と輸出先の確保 |
| 需給調整要件 | 輸出については免許可能件数の枠がない |
このうち実務上の焦点になるのが経営基礎要件です。
まず経験について。輸出酒類卸売業免許では、他の卸売免許のように酒類の販売経験そのものが必須とされているわけではありません。その代わり、酒類の輸出卸売業を適正に経営するに足りる知識と貿易経験が求められます。目安としては、貿易経験と経営経験がそれぞれ3年以上あることが望ましいとされています。
酒類の知識と貿易の実務。この2つの掛け算が問われるということです。どちらかが不足する場合は、経験のある人材を確保する、研修を受講するといった形で補うことを検討してください。
そしてもう一つ、より現実的な関門が取引先の確保です。申請にあたっては、仕入先と輸出先の双方から取引承諾書を提出する必要があります。
取引承諾書に決まった様式はありません。「申請者が免許を取得した場合には、酒類の取引を行うことを承諾する」旨が分かる内容であれば足ります。注文書や取引契約書といった形でも構いません。
しかし、様式が自由であることと、取得が容易であることは別です。まだ免許を持っていない事業者に対して、蔵元や海外のバイヤーが取引を約束してくれるか。ここが最も時間のかかる部分です。
したがって、この免許の準備は「取引先を探すこと」から始まります。国内の蔵元やブルワリーを回って仕入ルートを確保し、展示会や商談会を通じて海外のバイヤーとつながる。免許の申請書類を書くのは、そのあとです。
酒税と消費税の扱い——ここで利益が変わる
輸出事業を設計するうえで、税金の扱いは価格競争力に直結します。酒類の輸出では、消費税と酒税という2つの税を分けて考える必要があります。
消費税については、輸出免税の対象となります。輸出取引は消費税が免除され、仕入時に支払った消費税については還付を受けることができます。この点は一般的な輸出取引と同じ扱いです。
問題は酒税です。酒税は本来、国内で消費される酒類に課される税ですから、輸出される酒類については免除する仕組みが設けられています。ただし、その適用範囲には注意が必要です。
国税庁の資料によれば、酒類の輸出免税の手続が適用されるのは、①酒類製造者が直接海外に輸出する場合と、②酒類製造者が国内の輸出商社1社を通じて海外に輸出する場合の2つのケースとされています。
ここから読み取れる実務上の示唆は重要です。「蔵元 → 自社 → 海外」という1社経由の流通設計であれば、酒税の免税を活かせる一方、「蔵元 → 問屋 → 自社 → 海外」のように国内で複数の事業者を経由すると、この仕組みが使えない可能性があります。
酒税は商品価格に対して小さくない比重を占めますから、この差はそのまま輸出価格の競争力に跳ね返ります。仕入ルートをどう設計するかは、単なる調達の問題ではなく、価格戦略の問題だということです。
なお、輸出免税を受けるには、輸出する酒類の税率区分と数量を記載した申告など、所定の手続きが必要です。手続きの詳細や、自社の取引形態が適用対象になるかどうかは、所轄税務署に必ず確認してください。流通経路が複雑な場合は、事前に相談しておくことを強くおすすめします。
輸出実務で押さえること——証明書・相手国規制・ラベル
免許と税務の準備が整っても、実際に輸出するには別の実務が待っています。
輸出証明書は、相手国から求められることの多い書類です。産地や放射性物質に関する証明などがあり、2021年4月から証明書の発給申請はインターネットを通じて行う仕組みが整えられています。相手国がどの証明書を求めるかは国によって異なりますので、取引の初期段階で確認してください。
相手国の規制も重要です。アルコール飲料の輸入には、国ごとに異なる規制があります。アルコール度数の制限、添加物の規制、輸入業者側のライセンス、そして関税。イスラム圏のように酒類の輸入自体が制限される国もあります。相手国の制度を調べるのは輸出者側の責任だと考えてください。
ラベル表示も見落とせません。原材料、アルコール度数、内容量、製造者名などの表示要件は国ごとに異なり、現地語での表示を求められることもあります。日本国内向けのラベルをそのまま貼って送れるとは限りません。
輸送については、酒類の特性を踏まえた配慮が必要です。特に日本酒は温度変化に弱く、リーファーコンテナ(定温輸送)を使うかどうかで品質が変わります。コストとの兼ね合いになりますが、品質トラブルは取引そのものを失う原因になります。
最後に、選択肢として触れておきたい制度があります。輸出用清酒製造免許です。令和2年度の税制改正で創設され、令和3年4月から申請が始まった制度で、輸出用の清酒を製造する場合に限り、最低製造数量基準(清酒60キロリットル)の適用がなく、需給調整要件も適用除外とされています。
これは、少量でも高付加価値の清酒を輸出向けに製造できるようにする趣旨の制度です。自ら酒を造って輸出したいと考えるなら、卸売免許で他社の酒を扱うのとは別の道として検討する価値があります。
あわせて読みたい:クラフトビール醸造を始めるには?必要な免許と開業手順をわかりやすく解説
まとめ:取引先を決めてから申請する
日本酒やウイスキーの海外需要は追い風にあります。しかし参入には、酒類の知識、貿易の実務、そして取引先との関係という3つが揃っている必要があります。免許は最後のピースであって、最初の一歩ではありません。まずは扱いたい酒と、売りたい相手を具体化するところから始めてください。
なお、免許の要件や税務の取扱いは、事業の形態によって判断が変わります。この記事は一般的な考え方を整理したものですので、実際の申請と流通設計にあたっては、所轄税務署の酒類指導官にご相談ください。
 助手セバスチャン
抽選がないのはありがたいですね。でも取引承諾書を先にもらわないといけないのか…。蔵元さんと海外のバイヤー、両方回るところからですね。
行政書士けいしーそこが本番です。あとは仕入ルートを短くすること。間に問屋が入ると税金の扱いが変わりますからね。
 助手セバスチャン
よし、では輸送費を抑えるため、自分でスーツケースに詰めて飛行機で運びます!これなら1社経由ですね。
行政書士けいしー税関で止められないように気を付けてくださいね。


