
 助手セバスチャン
公庫に相談したら「制度融資も検討してみては」って言われたんです。制度融資って、市役所がお金を貸してくれるってことですか?
 行政書士けいしー
よくある勘違いですね。自治体が直接貸すわけではないんです。実際に貸すのは銀行や信用金庫で、自治体と信用保証協会がそれを後押しする、という三者の仕組みなんですよ。
 助手セバスチャン
信用保証協会…!なんだか心強い響きです。保証してくれるってことは、もし返せなくなっても肩代わりしてくれるんですよね?
行政書士けいしーそこがいちばん大きな誤解なんです。肩代わりはされますが、借金が消えるわけではありません。ここは絶対に押さえておいてほしいところなので、順番に見ていきましょう。
観光業で開業するとき、資金調達の選択肢は日本政策金融公庫だけではありません。もうひとつの大きな柱が、自治体・金融機関・信用保証協会が連携して提供する制度融資です。実務の現場では、公庫と制度融資の両方を使って開業資金をそろえるケースが数多くあります。
ところがこの制度融資、名前は知られている割に仕組みが理解されていません。「自治体が貸してくれる制度」だと思われていたり、「保証協会がついているから返済できなくても大丈夫」と受け取られていたり――どちらも事実とは違います。誤解したまま借りると、後になって想定外の負担に直面することになりかねません。
行政書士けいしーこの記事では、制度融資と信用保証協会の仕組みを基本から整理し、日本政策金融公庫の融資との違い、そして観光事業者としてどう使い分けるべきかを解説します。
制度融資とは?自治体・金融機関・信用保証協会の三者で成り立つ仕組み
まず結論から言うと、制度融資とは「自治体が中小企業や創業者の資金調達を後押しするために、金融機関・信用保証協会と連携して用意している融資制度」のことです。ポイントは、自治体が直接お金を貸すわけではないという点にあります。
三者の役割分担は次のとおりです。
| 関係者 | 役割 |
|---|---|
| 自治体(都道府県・市区町村) | 制度の設計。金融機関への預託金の提供、利子の一部補助(利子補給)、信用保証料の補助などで条件を有利にする |
| 金融機関(銀行・信用金庫・信用組合) | 実際の貸し手。審査と融資実行、その後の返済管理を行う |
| 信用保証協会 | 事業者の債務を保証する。保証審査を行い、返済不能時には金融機関へ立替払いする |
この三者が組むことで、単独では融資を受けにくい創業者や小規模事業者でも借りやすくなる、というのが制度融資の狙いです。自治体が金融機関に資金を預ける(預託する)ことで貸出原資を確保し、その見返りとして低利での貸出を求める。さらに保証協会が保証を付けることで、金融機関の貸倒リスクを下げる。こうした仕組みによって、固定金利で、比較的低利で、据置期間も設定しやすい融資が実現しています。
実務上とても重要なのが、制度融資の内容は自治体ごとにまったく違うということです。都道府県が用意している制度と、市区町村が独自に用意している制度は別物で、両方が存在する地域も珍しくありません。金利、限度額、据置期間、保証料補助の有無、対象要件のすべてが自治体の判断で決められています。
たとえば同じ「創業支援資金」という名前でも、A市では保証料を全額補助してくれるのに、隣のB町では補助なし、といったことが普通に起こります。まずは開業予定地の都道府県と市区町村、両方のウェブサイトで「制度融資」「創業支援資金」を確認するところから始めてください。役所の商工担当課や産業振興課が窓口になっていることが多く、対面での相談も受け付けています。
観光業で開業する場合、自治体によっては観光振興や地域産業の担い手を対象にした独自メニューを設けていることがあります。移住・定住とセットの創業支援、空き家・空き店舗の活用を条件にした優遇など、地域の政策課題と結びついたメニューは条件が有利なことが多いので、見落とさないようにしましょう。
あわせて読みたい:日本政策金融公庫の創業融資とは?観光事業者向けに制度と使い方を解説
信用保証協会の役割|「保証」は保険ではない
制度融資を理解するうえで避けて通れないのが、信用保証協会の存在です。ここは誤解が非常に多い部分なので、丁寧に確認してください。
信用保証協会は、信用保証協会法に基づいて設立された公的機関です。全国に51の協会があり、原則として各都道府県に1つ、加えて横浜市・川崎市・名古屋市・岐阜市には市単位の協会が置かれています。中小企業や小規模事業者が金融機関から融資を受けるとき、その債務を保証するのが役割です。
創業者にとってのメリットは明快です。担保も実績もない事業者でも、保証協会の保証が付くことで金融機関が融資に応じやすくなる。これに尽きます。銀行や信用金庫は、決算書のない創業者に対してプロパー融資(保証なしの自前の融資)を出すことはほとんどありません。保証協会が間に入ることで、初めて土俵に上がれるわけです。
ただし、ここからが重要です。
信用保証協会の「保証」は、事業者を守る保険ではありません。
事業者が返済できなくなった場合、信用保証協会は金融機関に対して残債を立替払いします。これを代位弁済といいます。ここまで聞くと「協会が代わりに払ってくれる」と読めますが、実際に起きるのは次のことです。
代位弁済により、債権者が金融機関から信用保証協会に移ります。事業者は、立て替えられた金額を信用保証協会に対して返済する義務を負います(求償債務)。
つまり、借金は消えません。返す相手が銀行から保証協会に変わるだけです。しかも代位弁済の時点で期限の利益を失っているため、原則として一括での返済を求められ、分割にする場合も協会との交渉が必要になります。さらに、この事実は信用情報に記録され、その後の資金調達は極めて困難になります。
保証協会が守っているのは、あくまで金融機関です。事業者を守る制度ではありません。「保証協会がついているから最悪でも何とかなる」という考え方は、根本から間違っています。制度融資であれ公庫融資であれ、借りたお金は自分で返す――この前提は何ひとつ変わらないと理解したうえで、返済計画を組んでください。
信用保証料と責任共有制度|創業関連保証は100%保証の例外
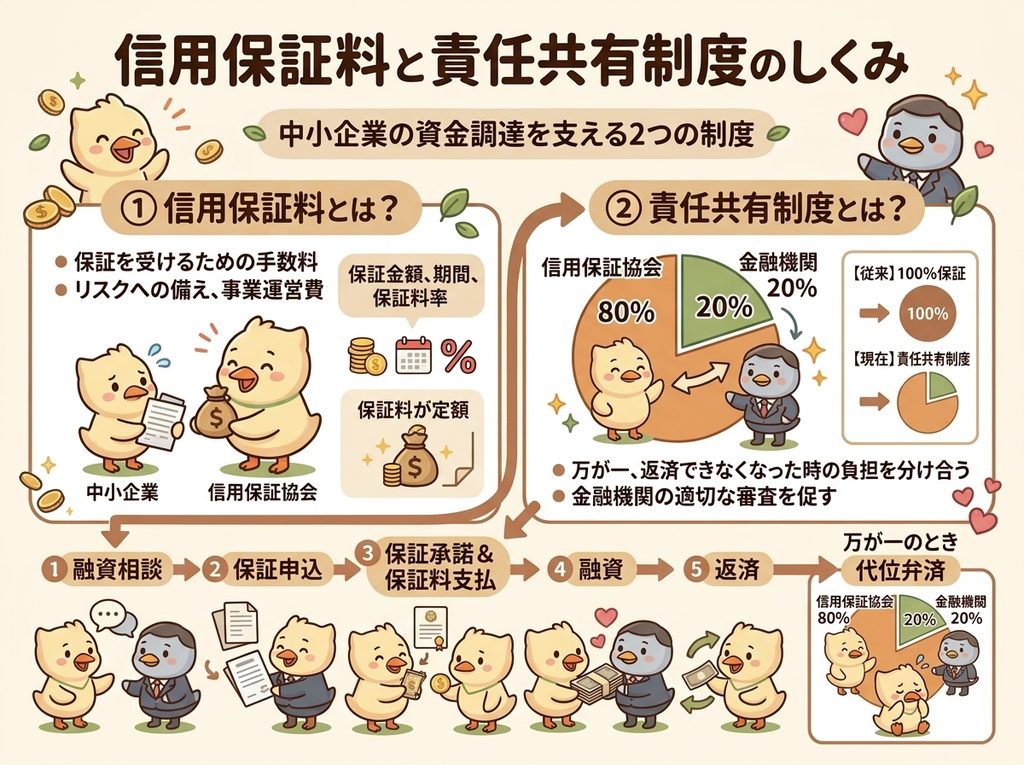
保証協会の保証を利用するには、信用保証料を支払います。これは金融機関に払う利息とは別に発生するコストで、制度融資を検討する際に見落としてはいけない部分です。
保証料率は、中小企業信用リスク情報データベース(CRD)の評価に基づく9つの区分で決まり、おおむね年0.45%〜1.90%の範囲に設定されています。経営状況が良いほど低い区分が適用される仕組みですが、創業時は決算書がないため、創業者向けの定率が適用されることが一般的です。
ここで押さえておきたいのが、実質的な資金調達コストは「金利+保証料」で見る必要があるという点です。制度融資の金利が公庫より低く見えても、保証料を加えると同水準か、場合によっては上回ることがあります。金利だけを比べて「制度融資のほうが安い」と判断するのは早計です。
ただし前述のとおり、自治体によっては保証料の一部または全額を補助してくれます。この補助があるかどうかで実質コストは大きく変わるため、制度融資を検討するときは必ず確認してください。保証料が全額補助される自治体なら、制度融資の条件は一気に有利になります。
責任共有制度と、100%保証の例外
もうひとつ知っておくとよいのが、責任共有制度です。
かつては保証協会が融資額の100%を保証していましたが、2007年10月からは原則として保証割合が80%となり、残る20%は金融機関がリスクを負う仕組みに変わりました。金融機関にも一定の責任を持たせ、融資後の経営支援に関与させることが狙いです。
しかし、この責任共有制度には例外があります。次のような保証制度は、引き続き100%保証の対象です。
- 創業関連保証
- スタートアップ創出促進保証
- 特別小口保険に係る保証(小額融資保証)
- 小口零細企業保証
- 再挑戦支援保証
- セーフティネット保証(1号〜4号、6号)
- 災害関係保証、危機関連保証 など
創業に関する保証が100%保証の対象に含まれている点は、創業者にとって実務的な意味があります。金融機関から見れば、100%保証であれば貸倒れリスクを負いません。そのぶん融資に応じやすくなり、創業者にとっては借りやすさにつながります。創業期は財務基盤が弱く、通常の審査では通りにくいことを踏まえた、政策的な配慮といえます。
なお、100%保証だからといって審査がないわけではありません。金融機関の審査に加えて、信用保証協会の保証審査も行われます。2つの審査を通過する必要があるという点は、制度融資のスケジュールを考えるうえで重要になるので、後ほど改めて触れます。
創業者が使える保証制度|経営者保証が不要な選択肢もある
創業者が利用できる保証制度の中から、押さえておきたいものを紹介します。
創業関連保証
これから事業を始める方や創業後間もない方を対象とした、基本となる保証制度です。無担保で利用でき、前述のとおり100%保証の対象です。制度融資を通じて創業資金を調達する場合、多くはこの保証を使うことになります。事業を営んでいない個人、創業後一定期間内の個人・法人などが対象で、詳細な要件は各保証協会で確認してください。
スタートアップ創出促進保証
2023年3月15日から始まった、比較的新しい制度です。最大の特徴は、経営者保証を不要とする点にあります。
| 項目 | 内容 |
|---|---|
| 対象者 | 創業を予定している方、または創業後5年未満の法人 |
| 保証限度額 | 3,500万円 |
| 保証割合 | 100%(責任共有制度の対象外) |
| 経営者保証 | 不要 |
| その他 | 保証料率に一定の上乗せあり。創業3年目・5年目に中小企業活性化協議会によるガバナンス体制のチェック・助言を受ける |
経営者保証が不要であることの意味は、想像以上に大きいものです。通常、法人が融資を受ける際は代表者が連帯保証人になります。この場合、事業が立ち行かなくなると、法人の債務が代表者個人に及びます。自宅を失う、個人として自己破産に至る――経営者保証は、事業の失敗が個人の生活破綻に直結する仕組みでした。これが日本で開業に踏み切れない人が多い理由のひとつだと指摘されてきました。
観光業は、天候・災害・感染症・為替といった、経営努力ではどうにもならない外部要因に売上が左右されやすい業種です。実際に近年、多くの宿泊事業者・飲食事業者がそうした影響を受けてきました。自分の努力の外側にあるリスクで個人資産まで失う構図を避けられるという点で、この制度は観光業の創業者と相性が良いといえます。
注意点もあります。ひとつは、保証料率が通常より上乗せされること。経営者保証を外すぶんのリスクを保証料で調整する仕組みです。もうひとつは、対象が法人であること。個人事業主として開業する場合はこの制度を使えないため、法人設立を検討する材料のひとつになります。
あわせて読みたい:創業計画書の書き方ガイド|融資審査に通る事業計画のポイント
公庫融資と制度融資はどう違う?主な観点で比較
ここまでの内容を踏まえて、日本政策金融公庫の創業融資と制度融資を比較します。結論を先に言えば、どちらが有利かではなく、性格が違うというのが正しい理解です。
| 観点 | 日本政策金融公庫 | 制度融資 |
|---|---|---|
| 貸し手 | 日本政策金融公庫(政府系金融機関) | 民間金融機関(銀行・信用金庫など) |
| 信用保証協会 | 不要 | 必要(保証付き融資が前提) |
| 信用保証料 | かからない | かかる(自治体の補助がある場合も) |
| 審査 | 公庫の審査のみ | 金融機関+保証協会の二段階 |
| 申込窓口 | 公庫の支店 | 自治体の商工担当課、または金融機関 |
| 実行までの期間 | おおむね1か月〜1か月半 | おおむね2〜3か月(自治体の手続を含む) |
| 金利 | 制度・要件により変動(毎月改定) | 自治体が定める固定金利が中心。利子補給がある場合も |
| その後の取引 | 公庫との関係にとどまる | 民間金融機関との取引実績が積み上がる |
比較表から読み取っていただきたいポイントが3つあります。
第一に、コスト構造の違いです。公庫は保証料がかからない一方、制度融資は金利に加えて保証料が発生します。ただし自治体の利子補給や保証料補助があれば逆転することもあるため、必ず「金利+保証料−補助」の実質負担で比較してください。
第二に、スピードの違いです。制度融資は自治体の推薦手続や斡旋を経たうえで、金融機関と保証協会の二段階審査を通る必要があります。そのため公庫より時間がかかり、2〜3か月を見込むのが現実的です。これは開業スケジュールに直結します。物件の契約日、工事の着工日、許認可の取得時期から逆算すると、制度融資だけでは間に合わないケースもあります。開業日から逆算して、いつ動き出すべきかを早い段階で確認してください。
第三に、その後の金融機関との関係です。ここは意外に軽視されがちですが、長い目で見ると大きな違いになります。制度融資を利用すると、地元の銀行や信用金庫との取引実績ができます。開業後に運転資金を追加で借りたい、2店舗目を出したいといったとき、すでに関係のある金融機関があるかどうかは大きな差です。公庫はあくまで公庫であり、民間金融機関との取引履歴にはなりません。制度融資は「取引実績づくり」の側面を持っていると考えると、評価の仕方が変わってきます。
観光事業者はどう使い分けるか|併用・協調という発想
ここまで比較してきましたが、実務での結論はシンプルです。両方使う。これが観光業の創業では現実的な選択になることが多いのです。
公庫融資と制度融資は併用できます。どちらか一方を選ばなければならないというルールはありません。実際、開業資金の規模が大きい業態では、片方だけでは希望額に届かないことが珍しくありません。
併用の基本パターン
よく使われるのは、次のような組み合わせです。
- 設備資金は公庫、運転資金は制度融資:返済期間の長い設備資金を公庫で確保し、当面の運転資金を制度融資で厚くする
- メインを公庫、不足分を制度融資で補完:公庫の審査結果が希望額に届かなかった場合の上積み
- 同時に申し込んで協調融資の形にする:双方に「もう一方にも申し込んでいる」ことを伝え、資金計画全体を共有する
特に旅館・ホテル・グランピング施設のように初期投資が数千万円規模になる業態では、公庫単独で全額をまかなうのは簡単ではありません。複数の調達先を組み合わせる前提で資金計画を立てるほうが、結果的に無理のない形になります。自分の業態でどれくらいの総額になるのかは、次の記事で業態別に整理しています。
あわせて読みたい:観光ビジネスの開業資金はいくら?業態別・必要資金の目安一覧
なお、併用する場合は両方に同時期に申し込み、それを隠さずに伝えるのが基本です。「公庫にも申し込んでいます」と正直に伝えることは、決してマイナスにはなりません。むしろ資金計画の全体像を示せるので、審査担当者にとっては判断しやすくなります。逆に、後から他の借入が発覚するほうが問題です。
併用時に必ず注意すべきこと
① 提出する計画書の数字を揃える 公庫に出した創業計画書と、制度融資で提出する事業計画書の数字が食い違っていると、信頼を大きく損ないます。売上予測、必要資金、調達方法――すべて同じ前提で作成してください。
② 合計の返済額から逆算する これが最大の落とし穴です。それぞれの融資単体では返済できる金額でも、合算した毎月の返済額が資金繰りを圧迫することがあります。特に観光業は閑散期の売上が落ち込むため、年間で均した利益で判断すると危険です。閑散期の月次収支から返済額を引いても手元資金が残るか――ここを必ず検算してください。「借りられる額」ではなく「返せる額」で調達額を決めるのが鉄則です。
③ 許認可の取得時期と融資実行のタイミングを合わせる 旅館業許可、飲食店営業許可、旅行業登録といった許認可は、施設の完成後でなければ取得できないものが多くあります。一方で、融資の実行条件として許認可の取得を求められる場合があります。この順序が噛み合わないと、着工資金が用意できない事態になりかねません。どの段階で何が必要になるかを、事前相談の時点で金融機関・保証協会・自治体それぞれに確認しておいてください。
補助金も含めて全体設計する
さらに視野を広げれば、資金調達の選択肢は融資だけではありません。観光業は補助金・助成金のメニューが充実している分野です。設備投資は融資でまかない、多言語対応やバリアフリー化、デジタル化といったテーマ性のある投資には補助金を充てる――こうした役割分担ができると、自己負担を抑えながら開業できます。
ただし補助金は原則として後払い(精算払い)です。先に自己資金や融資で支出し、後から補助金が入ってくる流れになるため、補助金が入金されるまでのつなぎ資金を融資で確保しておく必要があります。「補助金が取れるから融資は少なくていい」という考え方は、資金繰りの事故につながります。
あわせて読みたい:観光事業者が使える補助金・助成金ガイド|宿泊業・飲食業・観光業の申請のコツを解説
まとめ:資金調達は「一本釣り」より「組み合わせ」
制度融資と信用保証協会の仕組みについて、要点を整理します。
- 制度融資は、自治体・金融機関・信用保証協会の三者で成り立つ制度。自治体が直接貸すのではない
- 制度の内容は自治体ごとに異なる。都道府県と市区町村の両方を確認する
- 信用保証協会の保証は事業者を守る保険ではない。代位弁済されても債務は消えず、返す相手が協会に変わるだけ
- 資金調達コストは「金利+保証料」で見る。自治体の利子補給・保証料補助の有無で実質負担は大きく変わる
- 責任共有制度により原則は保証割合80%だが、創業関連保証などは100%保証の例外
- スタートアップ創出促進保証は限度額3,500万円・100%保証で経営者保証が不要。ただし対象は法人
- 制度融資は二段階審査のため2〜3か月を見込む。公庫より時間がかかる
- 公庫と制度融資は併用できる。ただし合計の返済額から逆算して調達額を決める
創業期の資金調達で大切なのは、ひとつの制度に絞り込まず、複数の手段を組み合わせて全体を設計するという発想です。公庫、制度融資、補助金、自己資金――それぞれ性格もスピードも違います。どれか一本に賭けて審査に落ちると振り出しに戻ってしまいますが、組み合わせを前提に動いていれば、計画を修正しながら前に進めます。
そのうえで、忘れてはならないことがひとつあります。融資は返済義務のあるお金だということです。保証協会の保証も、経営者保証を外す制度も、返済義務そのものを消してくれるわけではありません。閑散期でも返せる額はいくらか――ここから逆算する姿勢さえ守っていれば、資金調達が経営の足かせになることはありません。
まずは、開業予定地の自治体のウェブサイトで制度融資のメニューを確認し、あわせて公庫の支店にも相談してみてください。両方の話を聞いたうえで比較すれば、自分の事業にとって何が最適な組み合わせなのかが見えてくるはずです。
開業資金の準備は、次の順番で進めると迷いません。
- STEP1 いくらかかるか:観光ビジネスの開業資金はいくら?業態別・必要資金の目安一覧
- STEP2 いくら自分で用意するか:開業に自己資金はいくら必要?観光ビジネスの資金調達の考え方
- STEP3 公庫から借りる:日本政策金融公庫の創業融資とは?観光事業者向けに制度と使い方を解説
- STEP4 自治体の制度で借りる:制度融資と信用保証協会の仕組みとは?公庫融資との違いと使い分け(本記事)
- STEP5 審査書類を作る:創業計画書の書き方ガイド|融資審査に通る事業計画のポイント
※本記事の内容は2026年8月時点の情報に基づいています。制度融資の内容は自治体ごとに異なり、保証制度の要件も改定されることがあります。利用にあたっては、各自治体・信用保証協会・金融機関で最新の情報をご確認ください。
 助手セバスチャン
保証協会って、僕を守ってくれる味方だと思い込んでいました…。守ってもらっているのは銀行のほうだったんですね。
行政書士けいしーこを正しく理解できたのは大きな前進ですよ。ただ、創業者にとって心強い存在であることは間違いありません。保証があるからこそ、実績のない段階でも民間の金融機関から借りられるわけですから。
 助手セバスチャン
なるほど!じゃあ僕、公庫と制度融資と補助金と、ぜんぶ申し込んで満額もらってきます。組み合わせが大事なんですよね!
行政書士けいしー組み合わせるのは調達手段であって、限度額ではありませんよ。返せる額から逆算する――さっき話したばかりですよね。


