
 助手セバスチャン
レンタカーの保険なんですが、自分の車で入っている保険と同じでいいんですよね?ちゃんと入っているから大丈夫かなと思っているんですが。
 行政書士けいしー
それは危ないですね。そもそも一般の自家用車向けの任意保険では、貸渡し用の車を引き受けてもらえないのが通常なんです。レンタカー専用の保険を手配する必要があります。
 助手セバスチャン
えっ、そうなんですか!?じゃあ保険にしっかり入っておけば、あとは何も心配いらないということですか?
行政書士けいしーそこがもうひとつの落とし穴です。保険で埋められない損害があって、それをお客様に負担していただく仕組みがNOCなんですよ。ここの設計を曖昧にすると、あとで請求できずに自社がかぶることになります。では今回は、保険とNOCの設計を一緒に整理していきましょう。
レンタカー事業では、不特定多数の方が車を運転します。事故の発生確率は自家用車を自分だけで使う場合より高くなり、しかも事故が起きたときの損害は、修理費だけにとどまりません。修理のあいだその車は貸し出せず、売上がゼロになる期間が発生するからです。
こうした損害を、事業者がすべて自社でかぶるのは現実的ではありません。そこで多くのレンタカー事業者は、自賠責保険と任意保険で大きなリスクを受け止め、残りの一部を借受人に負担していただく設計を採っています。その負担部分が、免責額とNOC(ノンオペレーションチャージ)です。
一方で、NOCは利用者にとって「事故を起こしたうえに追加で請求される費用」であるため、説明が不十分だとトラブルに発展しやすい項目でもあります。
行政書士けいしーこの記事では、保険の付保水準、免責額と免責補償制度の設計、NOCの相場と設定の考え方、トラブルを防ぐための約款整備までを順に扱います。なお記載する金額はいずれも一般的な水準の目安であり、実際の設定は自社の保険契約と約款に合わせて決める必要があります。
レンタカーの補償は3層構造|自賠責・任意保険・借受人負担
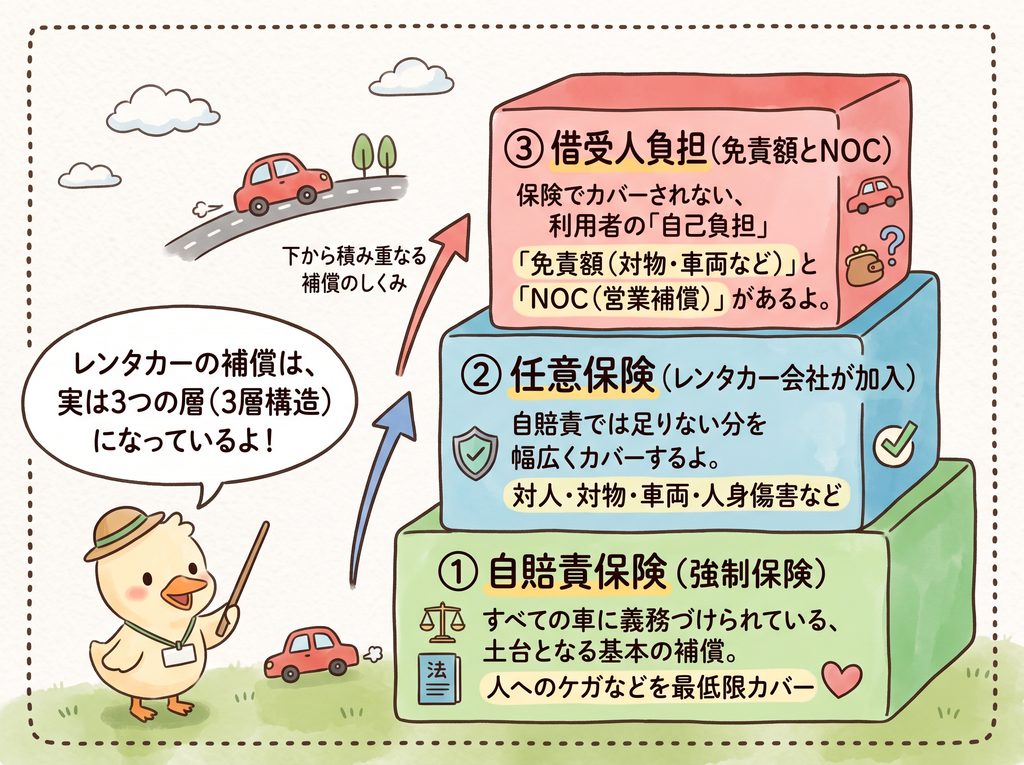
レンタカーの補償は、「自賠責保険 → 任意保険 → 借受人負担(免責額とNOC)」という3層構造で設計します。この階層を先に押さえておくと、どこまで保険で受け止め、どこから借受人に負担していただくかという判断がしやすくなります。
第1層:自賠責保険 ― 対人のみ、限度額あり
自賠責保険は、すべての自動車に加入が義務づけられている強制保険です。
自動車は、これについて自己のために運行の用に供する者又は運転者が第3条の損害賠償の責任を負うべき場合における損害をてん補することを目的とする責任保険(中略)の契約が締結されているものでなければ、運行の用に供してはならない。
自動車損害賠償保障法第5条より
ただし自賠責保険は、対人賠償のみを対象としており、支払限度額も定められています。死亡の場合は3,000万円、後遺障害は程度に応じて最高4,000万円、傷害は120万円までです。対物賠償は一切対象になりませんし、対人の賠償額が限度額を超えることも珍しくありません。自賠責だけでは、事業として必要な備えにはまったく足りません。
第2層:任意保険 ― リスク管理の中心
そこを埋めるのが任意保険です。対人賠償の上乗せ、対物賠償、搭乗者の傷害、そして自社の車両損害までをカバーします。レンタカー事業では、ここをどの水準で設計するかが実質的なリスク管理の中心になります。
第3層:借受人負担 ― 免責額とNOC
第3層が、借受人にご負担いただく部分です。任意保険には免責額(保険金が支払われる際に借受人または事業者が自己負担する金額)を設定するのが一般的で、この免責額は借受人の負担とします。さらに、修理期間中に車を貸し出せないことによる営業上の損害は、そもそも通常の車両保険では補償されません。ここを埋めるのがNOCです。
この第3層の設計次第で、事業者の実質的な負担と利用者の納得感の両方が決まります。負担を求めすぎれば利用者が離れ、緩くすれば事故のたびに自社の利益が削られます。次のセクションから、各層を具体的に詰めていきます。
事業用として付保すべき任意保険の水準
レンタカー事業の標準的な設計は、対人賠償・対物賠償をともに無制限とし、人身傷害と車両保険まで付ける形です。その前提として、貸渡し用であることを承知で引き受けてくれる保険を手配しなければなりません。
レンタカー専用の保険を手配する
冒頭でも触れたとおり、一般の自家用車向け任意保険では、レンタカー用途の車両を引き受けられないのが通常です。用途・車種の区分が異なるうえ、運転者が不特定になるためリスク評価の前提が変わるからです。実務では、レンタカー事業者向けの保険商品を扱う保険会社や代理店に相談することになります。開業準備の段階では、車両を発注する前に引受可否と保険料の見積りを取っておくことが重要です。車種や運用方法によって保険料が想定より高くなり、収支計画が変わることがあります。
補償ごとの付保水準の目安
付保水準の目安を整理すると、次のようになります。
| 補償の種類 | 標準的な設定 | 設定の考え方 |
|---|---|---|
| 対人賠償 | 無制限 | 死亡事故では賠償額が億単位になることもあり、限度額を設ける意味がほぼない |
| 対物賠償 | 無制限(免責額あり) | 店舗や線路、高額車両への衝突で想定外の金額になるため無制限が基本 |
| 人身傷害・搭乗者傷害 | 1名につき数千万円規模 | 借受人や同乗者のけがに備える。観光利用では同乗者が多い点に注意 |
| 車両保険 | 時価額(免責額あり) | 自社資産である車両の損害を補償。事業の継続性に直結する |
台数が増えたときのフリート契約
台数が増えてきた場合の契約形態も押さえておきましょう。車両が一定台数を超えると、1台ずつ契約するのではなく保有する車両をまとめて契約する形態(フリート契約など)が選択できるようになり、管理も保険料も効率化できる場合があります。増車の計画がある段階で、代理店に相談しておくとよいでしょう。
保険料は固定費 ― 見積りは実額で押さえる
前回の収支シミュレーションの記事では、軽自動車1台あたり月12,000円程度を保険料の目安として置きました。これは対人対物無制限に車両保険を付けた場合の一般的な水準ですが、実際には車種、運用地域、台数、過去の事故実績で大きく変動します。保険料は固定費であり、稼働率がゼロでもかかり続けますので、見積りは必ず実額で押さえてください。
あわせて読みたい
免責額と免責補償制度の設計|いくらに設定するか
免責額は対物5万円・車両5万円程度を設定し、それを免除する免責補償制度を1日1,100〜2,200円程度で提供する——これが一般的な設計です。2つはセットで考える必要があります。
そもそも免責額を設ける理由
免責額とは、保険金が支払われる場合でも自己負担となる金額のことです。なぜ免責額を設けるのかというと、小さな損害でいちいち保険を使うと保険料が上がってしまうためです。数万円の擦り傷で保険を使えば、翌年以降の保険料増加分のほうが大きくなることもあります。そこで一定額までは保険を使わずに処理する設計にし、その負担を事故を起こした借受人にお願いするわけです。
相場は対物・車両それぞれ5万円
この免責額を借受人の負担とすることは、貸渡約款に明記しておく必要があります。金額は業界で概ね横並びになっており、対物と車両でそれぞれ5万円という水準が広く使われています。高く設定しすぎると利用者から選ばれにくくなり、低すぎると自社負担が増えるため、相場から大きく外さないのが無難です。
免責補償制度は収益性の高い付帯収入
免責補償制度とは、1日あたり一定額を追加で支払うことで、免責額の負担を免除する任意のオプションです。利用者から見れば「万一のときに数万円を払わなくて済む安心料」であり、加入率は高くなります。事業者から見ると、これは収益性の高い付帯収入になります。
免責補償は単なる値上げではありません。加入者が増えれば事故時の請求トラブルが減るという副次的な効果があります。事故後に免責額5万円を請求する場面は、どうしても気持ちの良いやりとりにはなりません。事前に加入していただいていれば、その場面自体が発生しなくなります。加入率を高めることは、収益面だけでなく顧客対応の負担軽減にもつながるわけです。
免責補償に入っていてもNOCは免除されない
設計上の注意点として、免責補償に加入していても、後述するNOCは免除されないのが一般的な扱いです。ここを利用者が誤解したまま事故が起きると、「補償に入ったのにまだ請求されるのか」という不満につながります。申込時の説明では、免責補償の対象範囲を明確に伝える必要があります。
NOCとは?金額の相場と設計の考え方
NOC(ノンオペレーションチャージ)は、事故・故障・汚損・盗難によって車を貸し出せなくなった期間の営業上の損害を、借受人に一部負担していただく費用です。修理費とは別の性質の費用であり、ここが最も誤解されやすいポイントになります。
修理費とNOCは、性質の違う損害
事故で車が壊れた場合、修理費は車両保険で補償されます。しかし修理のあいだ、その車は1日も貸し出せません。レンタカー事業は固定費型であり、車両のリース料や駐車場代、保険料は稼働がゼロでも発生し続けます。修理費が全額保険でまかなわれても、売上機会の損失という別の損害が残るわけです。この部分は通常の車両保険では補償されないため、NOCとして借受人にご負担いただく設計が業界標準になっています。
金額の相場は自走可否で2段階
金額の相場は、車両を返還できた状態によって2段階に分かれるのが一般的です。
| 状況 | NOCの相場 | 理由 |
|---|---|---|
| 自走可能で、予定の営業所に返還できた場合 | 20,000円程度 | 回収の手間がなく、休車期間も比較的短く収まる |
| 自走不能、または予定外の場所での返還となった場合 | 50,000円程度 | 引取り・搬送の手配が必要となり、休車期間も長くなる |
制裁金ではなく、実際の損害の補填
NOCはあくまで実際の損害を補うものであり、制裁金ではありません。 実際の休車損害を大きく上回る金額を設定すれば、不当な請求として争われる余地が生じます。相場の水準に沿って設定するのが安全です。
汚損や臭いを対象に含めるか
車内での飲食物のこぼれ、ペットの毛、喫煙による臭いなどは、特別清掃のために車を止めなければならないことがあります。事故に限らず、こうした場合もNOCの対象とするかを、あらかじめ決めておく必要があります。対象に含めるのであれば、どの程度の汚損から請求するのかという判断の目安も、社内で揃えておきたいところです。
NOCも免除する上位プランを用意する
免責補償とは別枠であることを設計上も明示したうえで、NOCも免除するタイプの上位プラン(安心プランなどと呼ばれる補償)を1日550〜1,100円程度で用意する事業者が増えています。利用者には安心を、事業者には付帯収入をもたらす設計であり、同時に事故後の請求トラブルを構造的に減らせます。小規模事業者であっても、この上位プランは検討する価値があります。
NOC請求をトラブルにしないための説明と約款整備
NOCをめぐる紛争を避ける鍵は、約款への明記と、申込時の事前説明の2点です。この2つが揃っていないと、いざ請求する段階で回収できない事態になります。
NOCがトラブルになりやすい理由は明快です。利用者にとっては、事故を起こして落ち込んでいるところに、修理費とは別の費用を請求される場面だからです。しかも「免責補償に入っていたのに」という誤解が重なると、納得を得るのは難しくなります。NOCという用語自体も、日常的に馴染みのある言葉ではありません。
そこで実務上、次のような整備をおすすめします。
貸渡約款にNOCの定めを明確に置く
対象となる事由(事故・故障・汚損・盗難など)、金額、金額が変わる条件(自走可否、返還場所)、そして免責補償の対象外である旨を条文として書いておきます。約款に定めのない費用を後から請求することはできません。
申込書や貸渡時の書面で、金額を数字として示す
「約款に定めるとおり」という記載だけでは不十分です。「自走可能な場合20,000円、自走不能の場合50,000円」と具体的な金額を示し、借受人の署名または電子的な同意を得る形にしておきましょう。
口頭でも一言添える
免責補償を案内する際に、「この補償は免責額をカバーするもので、休車補償のNOCは別になります。NOCも含めて免除されるプランもあります」と伝えるだけで、事後の認識の齟齬は大きく減ります。無人貸渡しやアプリ完結型の場合は、この説明を画面上の確認ステップとして組み込む必要があります。
請求時の根拠を示せるようにする
実際にNOCを請求する場面では、事故の状況、返還時の車両状態、修理の見積りや期間といった記録が求められます。貸渡簿と返還時の車両点検記録、可能であれば写真を残しておけば、説明の説得力が増します。
なお、NOCは利用者からの相談・苦情として取り上げられることのある項目です。金額の妥当性そのものよりも「説明がなかった」という点が問題になりやすいため、説明した事実を記録として残すことが実務上の防御になります。
保険が使えなくなるケースと事業者のリスク管理
保険とNOCの設計が完璧でも、約款違反や確認漏れがあれば保険の適用が受けられないことがあります。適用外になった損害は、最終的に事業者が負うことになりかねません。ここが保険設計の最後のピースです。
貸渡簿に登録のない人が運転していた場合
最も代表的なのが、貸渡簿に登録していない人が運転していたケースです。保険は、貸渡しの条件どおりに運転されていることを前提に設計されています。借受人の友人が「少し代わるだけ」と運転して事故を起こした場合、その運転者が登録されていなければ、補償の対象外と判断される可能性があります。だからこそ、運転する可能性のある方は全員、免許証を確認して貸渡簿に記載しておく必要があるのです。
約款上の禁止行為は保険の免責事由にもなる
そのほか、無免許運転、免許失効中の運転、飲酒運転、薬物使用時の運転、第三者への転貸、競技走行やそれに準ずる運転、契約期間を大幅に超えた無断使用——これらはいずれも約款上の禁止行為であり、保険の免責事由にも該当し得ます。地震・噴火・津波による損害が車両保険の対象外とされていることも、確認しておくべき点です。
リスク管理は3つの実務に集約される
事業者としてのリスク管理は、結局のところ次の3点に集約されます。
- 貸渡時の確認を確実に行う:免許証の現認と運転者全員の登録は、補償を成立させるための前提条件です
- 約款で禁止行為を明確に定め、申込時に伝える:定めのない行為を後から違反として扱うことはできません
- 返還時の車両確認を記録に残す:損傷がいつ生じたのかを特定できなければ、請求も保険の申請も難しくなります
言い換えると、保険とNOCは「書類と記録の実務」に支えられて初めて機能します。保険料を払っているから安心という発想ではなく、日々の貸渡し業務の品質が補償の前提になっていると理解しておきましょう。
あわせて読みたい
まとめ:受け止める範囲と負担していただく範囲を、先に決める
レンタカーの保険とNOCの設計は、「どこまでを保険で受け止め、どこからを借受人にご負担いただくか」という線引きの作業です。この線を開業前に決めておけば、事故が起きたときの対応は迷いなく進みます。
要点を整理すると、自賠責保険は対人のみで限度額があるため事業の備えには足りず、任意保険は対人・対物無制限に人身傷害と車両保険を加えるのが標準です。免責額は対物・車両それぞれ5万円程度を設定し、1日1,100〜2,200円程度の免責補償制度で免除する形にします。NOCは修理費とは別の休車補償であり、自走可能なら20,000円程度、自走不能なら50,000円程度が相場です。そしてNOCも免除する上位プランを用意すれば、収益とトラブル防止の両方に効きます。
さらに忘れてはいけないのが、これらの設計が約款への明記と貸渡時の確認・記録に支えられているという点です。運転者を登録していなければ補償が受けられず、約款に定めがなければNOCも請求できません。
※なお、免責額やNOCの金額を借受人に負担していただくには、貸渡約款への定めと事前の説明が前提となります。定めのない費用を事後に請求することはできませんので、開業前に必ず整備してください。
保険は「入っていれば安心」なものではなく、免責額・NOC・約款・記録と組み合わせて初めて機能する仕組みです。まずは保険代理店から見積りを取り、そこに記載された免責額を確認したうえで、自社の約款とオプション料金を設計してみてください。
 助手セバスチャン
修理費とは別に、貸し出せない期間の損害があるからNOCなんですね。免責補償に入っていてもNOCは別、というのは絶対に説明しないといけませんね。
行政書士けいしーそこが一番大切なところです。そして運転する方は全員登録していただくこと。登録のない方が運転していると、保険そのものが使えなくなるおそれがありますから。
 助手セバスチャン
分かりました!じゃあ僕、NOCを1日100万円に設定しておきます。これなら事故ゼロですよ、誰も怖くて運転しませんから!
行政書士けいしーお客様も来なくなりますね。NOCは実際の損害を補うものです。抑止力を売る商売ではありませんよ。


