
 助手セバスチャン
観光統計を見ていたのですが、7-9月期の訪日客は4.8%減なのに、消費額は3.2%増えているんです。人が減ったのにお金が増えるって、計算が合わなくないですか?
 行政書士けいしー
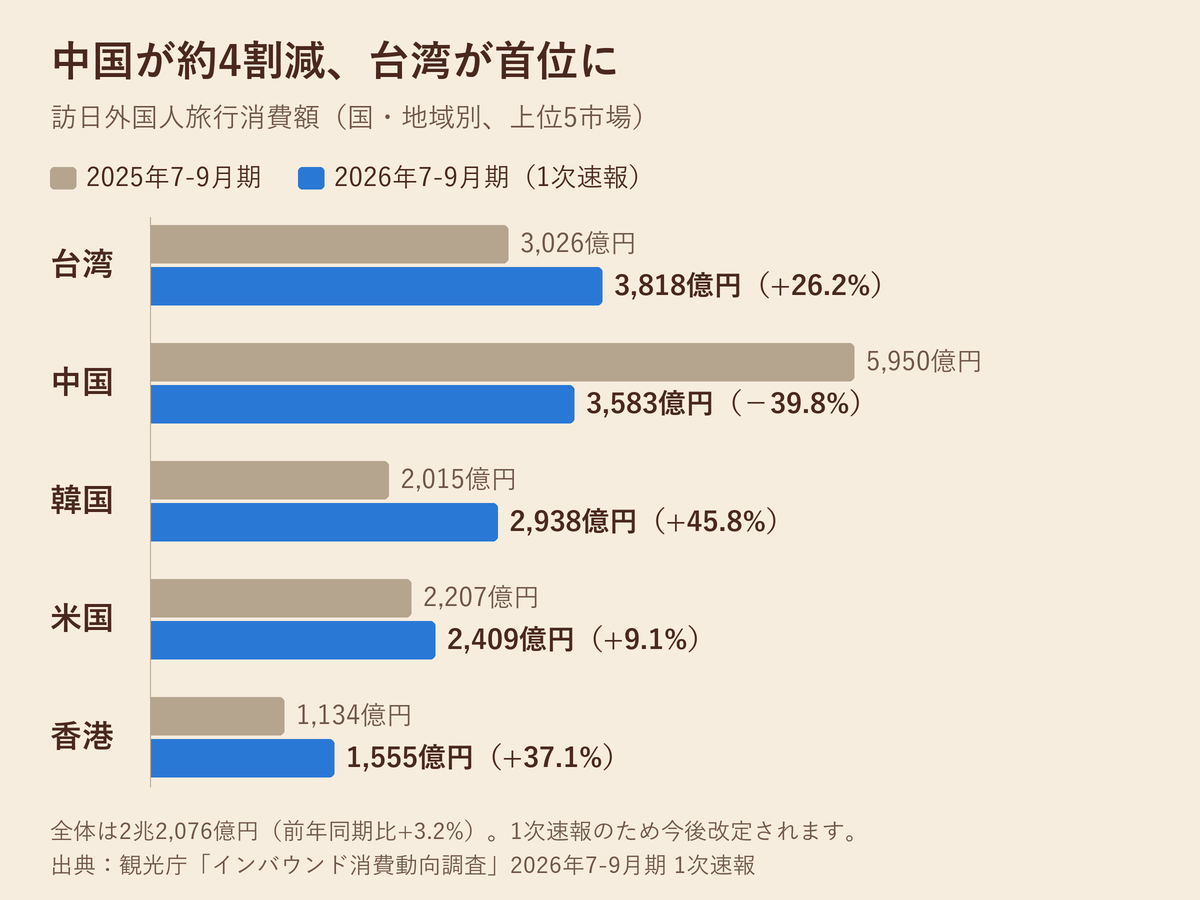
計算は合っていますよ。1人あたりの支出が増えたことに加えて、消費額の大きい国・地域の顔ぶれが入れ替わっています。前年に最大だった中国が約4割減り、台湾が首位に立ちました。
 助手セバスチャン
じゃあ、お店の品揃えも変えないといけないんでしょうか?
行政書士けいしーそこは数字を分けて見ると判断しやすくなります。市場の変化が自分の業種にどう関わるのか、順番に確かめていきましょう。
観光業で開業や新規事業を考えるとき、需要の見立ては事業計画の土台になります。ただ、観光統計は調査ごとに対象期間や公表の時期が異なるため、「訪日客が減った」という見出しだけでは、自分の事業への影響までは分かりません。
行政書士けいしーこの記事では、2026年11月時点で公表されている主要な観光統計を整理し、開業準備中の事業者にとっての意味を解説します。
今月の注目点は、人数が減る中で消費額が増え、買う人の構成が変わったことです。2026年7-9月期の訪日外国人旅行消費額は2兆2,076億円で、前年同期比3.2%増でした(1次速報)。一方、宿泊は8月に7.2%減となり、施設の種類や地域によって動きが分かれています。
2026年11月時点の観光統計まとめ
数字を読む前に、それぞれが「いつの」「どの段階の」値なのかを揃えておきます。今月はインバウンド消費が7-9月期まで進んだ一方、国内旅行は4-6月期のままで、同じ時期の数字として並べることはできません。
今月更新された統計と対象期間
2026年11月時点で参照できる主要統計は次のとおりです。
| 統計名 | 実施機関 | 対象期間 | 公表段階 |
|---|---|---|---|
| 訪日外客統計 | 日本政府観光局(JNTO) | 2026年9月 | 推計値 |
| インバウンド消費動向調査 | 観光庁 | 2026年7-9月期 | 1次速報 |
| 宿泊旅行統計調査 | 観光庁 | 2026年8月(一部9月) | 第2次速報値(9月は第1次速報値) |
| 旅行業者取扱額 | 観光庁 | 2026年8月 | 2026年10月30日訂正版 |
| 旅行・観光消費動向調査 | 観光庁 | 2026年4-6月期 | 2次速報 |
融資資料や事業計画書に引用する場合は、対象期間と公表段階をセットで書いておきましょう。数字が改定されても、いつの時点の値を使ったのかを説明できます。
下方改定された数字と訂正された数字
今月は、前回紹介した数字のいくつかが改定・訂正されました。いずれも新しい値に置き換えて使ってください。
| 項目 | 前回の値 | 今回の値 |
|---|---|---|
| 国内旅行の延べ旅行者数(4-6月期) | 14,958万人(+3.3%) | 14,816万人(+2.3%) |
| 国内旅行消費額(4-6月期) | 75,361億円(+11.7%) | 74,695億円(+10.7%) |
| 延べ宿泊者数(8月) | 前年同月比−6.7% | 前年同月比−7.2% |
| 外国人延べ宿泊者数(8月) | 前年同月比−10.3% | 前年同月比−12.0% |
| 主要旅行業者の国内旅行取扱額(8月) | 186,843,763千円(98.4) | 186,139,488千円(98.0) |
| 訪日外客数(7月) | 前年同月比+0.1% | 前年同月比+0.2%(3,442,310人に確定) |
国内旅行と宿泊はいずれも、速報が進む段階で数字が下がりました。今月初めて出た7-9月期の消費額や9月の宿泊も、今後動く可能性があります。
前年比は「万博開催中の2025年」との比較
2025年4月13日から10月13日まで、大阪・関西万博が開催されていました。今月扱う数字の比較相手は、いずれも会期を含む2025年の同じ時期です。前年の水準そのものが高かった地域では、減少幅が大きく見えます。
観光庁の参考資料「大阪・関西万博期間中の国内旅行市場の変動」によると、「大阪府」を主目的地とする国内宿泊の延べ旅行者数は、2025年7-9月期に前年の2倍近くまで増えていました。ただし、これは旅行・観光消費動向調査の分析で、施設所在地で集計する宿泊旅行統計とは別の調査です。数値をそのまま当てはめず、前年が押し上げられていた根拠としてだけ使うのが適切です。
インバウンド消費は人数4.8%減でも3.2%増(7-9月期・1次速報)
2026年7-9月期の訪日外国人旅行者数は964.5万人で、前年同期より4.8%減りました。それでも消費額は2兆2,076億円と、前年同期の2兆1,384億円を上回っています。一般客1人当たり旅行支出が233,677円(前年同期比6.1%増)に伸びたことが、数字の上では大きな支えです。
台湾が首位に、中国は39.8%減
国籍・地域別の順位は大きく変わりました。
| 国・地域 | 消費額(2026年7-9月期) | 前年同期比 | 前年同期の消費額 | うち買物代(2026年7-9月期) |
|---|---|---|---|---|
| 台湾 | 3,818億円 | +26.2% | 3,026億円 | 1,307億円 |
| 中国 | 3,583億円 | −39.8% | 5,950億円 | 1,438億円 |
| 韓国 | 2,938億円 | +45.8% | 2,015億円 | 783億円 |
| 米国 | 2,409億円 | +9.1% | 2,207億円 | 473億円 |
| 香港 | 1,555億円 | +37.1% | 1,134億円 | 539億円 |
中国の減少額は台湾・韓国・香港の増加分だけでは埋まりません。米国やほかの市場の増加まで含めて、総額がプラスになったと考えられます。なお、資料上の「その他」は16.7%減ですが、2026年調査からメキシコ・北欧・中東が別の区分になった影響があるため、市場の縮小とは読めません。
中国は一般客の人数が121.1万人(前年同期比49.8%減)とほぼ半分になる一方、1人当たり支出は294,560円(同22.1%増)に伸びました。ここから「中国客の購買力が上がった」と言うことはできません。来日している層の構成が変わっただけの可能性もあり、この資料では区別できないためです。
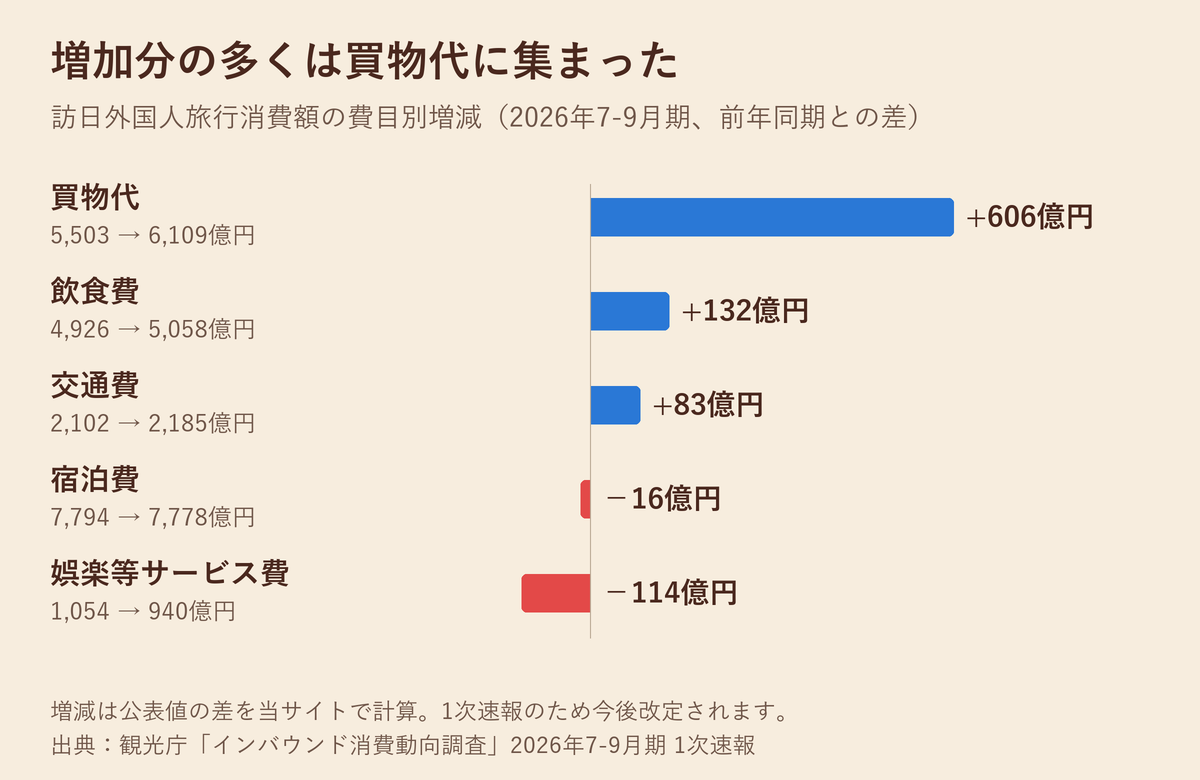
買物代は増え、娯楽等サービス費は減った
費目別では、増加分の多くが買物代に集まりました。
| 費目 | 2026年7-9月期 | 構成比 | 2025年7-9月期 | 構成比 |
|---|---|---|---|---|
| 宿泊費 | 7,778億円 | 35.2% | 7,794億円 | 36.4% |
| 買物代 | 6,109億円 | 27.7% | 5,503億円 | 25.7% |
| 飲食費 | 5,058億円 | 22.9% | 4,926億円 | 23.0% |
| 交通費 | 2,185億円 | 9.9% | 2,102億円 | 9.8% |
| 娯楽等サービス費 | 940億円 | 4.3% | 1,054億円 | 4.9% |
娯楽等サービス費の減少を見て「体験消費が後退した」と考えるのは早計です。4-6月期(2次速報)では1,032億円から1,090億円へ増えており、四半期ごとに方向が逆になっています。金額が小さい費目なので、改定や市場構成の変化にも左右されやすいと考えられます。
9月の訪日外客数は5.0%減
月次の最新値である2026年9月の訪日外客数は3,103,700人(前年同月比5.0%減)で、1-9月の累計は30,730,200人(前年同期比2.9%減)でした。
| 市場 | 訪日外客数(2026年9月) | 9月の前年同月比 | 8月の前年同月比 |
|---|---|---|---|
| 韓国 | 842,300人 | +25.6% | +28.7% |
| 台湾 | 595,600人 | +13.0% | +7.3% |
| 中国 | 430,800人 | −44.5% | −59.0% |
| 米国 | 217,500人 | −3.2% | +1.5% |
| 香港 | 145,000人 | −3.0% | +9.4% |
| 総数 | 3,103,700人 | −5.0% | −9.6% |
中国の44.5%減は今年の中でいちばん小さい減少幅ですが、依然として大幅な減少で、1か月分だけでは回復と判断できません。香港がプラスからマイナスに転じた点も同様で、9月単月の推計値から傾向を読み取るのは避けたいところです。
物販・飲食店にとっての意味
物販・ギフトショップで押さえたいのは、買物需要が落ちたのではなく、買う人の構成が変わったという点です。品揃え・決済手段・接客言語を特定の市場に寄せている店舗は、実際の来店客と合っているかを確かめておきましょう。
ただし、中国の買物代は1,438億円で、減少後も国・地域別で最大です。中国客の1人当たり買物代も117,662円と高い水準にあるため、中国向けの対応をやめるという話にはなりません。特定の市場に頼りすぎない構成を考えるほうが、数字に合っています。
なお、2026年11月からは免税制度がリファンド方式に変わりました。今回の数字は制度変更前のものなので、変更後の買物動向は今後の統計で確認する必要があります。
あわせて読みたい
飲食費は4,926億円から5,058億円に増えましたが、構成比は23.0%から22.9%でほぼ変わっていません。全国合計の数字で立地や業態ごとの内訳もないため、飲食店の場合は、この数字だけで出店計画を変えるのではなく、候補地の客層を確かめることをおすすめします。
宿泊は8月に7.2%減、地方部のシェアは61.6%に
2026年8月の延べ宿泊者数は62,399,240人泊(前年同月比7.2%減)で、日本人が5.9%減、外国人が12.0%減でした。外国人延べ宿泊者数は三大都市圏で15.6%減、地方部で4.9%減となり、減少の大きさに差が出ています。三大都市圏を除く地方部のシェアは61.6%(前年同月差2.6ポイント増)に上がりました。
大阪の21.9%減は万博の反動を含む
都道府県別では、大阪府が21.9%減(日本人は25.3%減)と大きく減りました。この数字は、万博で押し上げられた2025年8月との比較です。大阪の宿泊需要が弱くなったと読むのは適切ではありません。
一方で、全国の減少を万博の反動だけで説明することもできません。東京都14.7%減、神奈川県15.2%減、山梨県23.2%減、沖縄県21.2%減と、近畿以外でも大きな減少が出ています。逆に、鳥取県37.6%増、高知県29.3%増、愛媛県27.5%増、茨城県22.7%増、山口県20.1%増と、2桁の増加となった県もあります。
もっとも、地方部のシェア上昇には大都市側の減少も含まれており、地方の需要が同じだけ伸びたわけではありません。宿泊統計は都道府県単位の集計で、キャンプ場やグランピングといった業態の区分もないため、自分の事業にそのまま当てはめるのは避けましょう。
施設タイプ別の客室稼働率(8月第2次・9月第1次速報)
8月はシティホテルと簡易宿所の低下が目立ち、旅館だけが前年を上回りました。
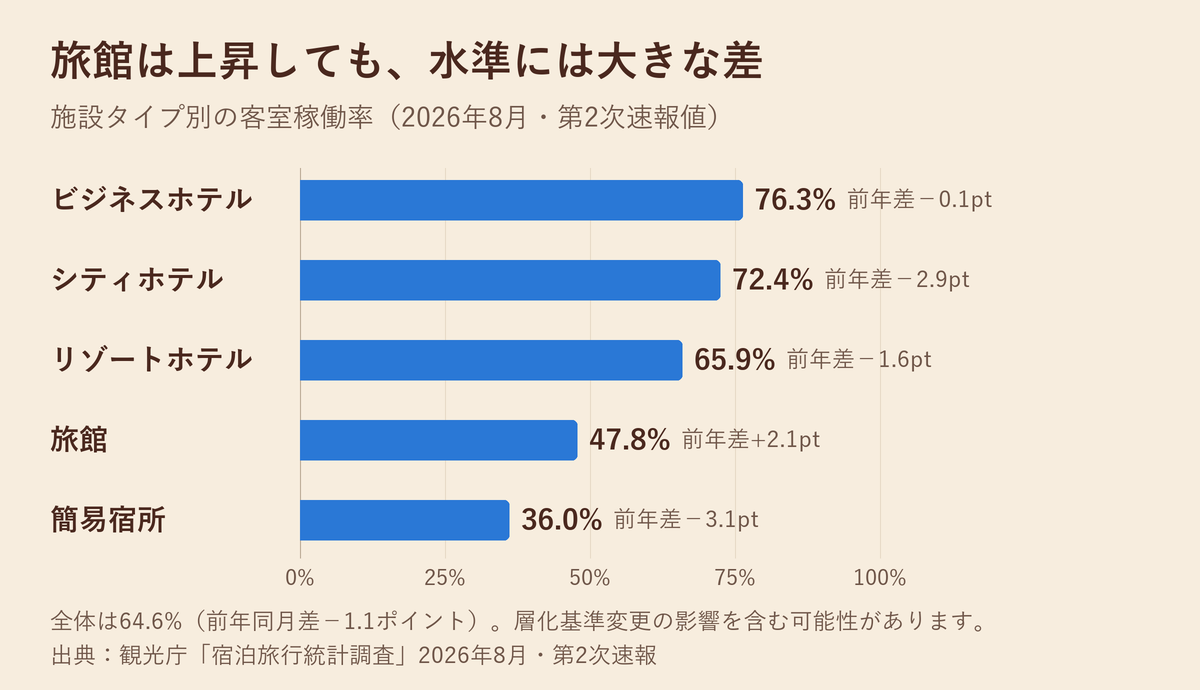
| 施設タイプ | 2026年8月(第2次速報値) | 前年同月差 | 2026年9月(第1次速報値) | 前年同月差 |
|---|---|---|---|---|
| ビジネスホテル | 76.3% | −0.1ポイント | 76.9% | ±0.0ポイント |
| シティホテル | 72.4% | −2.9ポイント | 74.6% | −1.0ポイント |
| リゾートホテル | 65.9% | −1.6ポイント | 60.5% | +3.5ポイント |
| 旅館 | 47.8% | +2.1ポイント | 43.8% | +5.0ポイント |
| 簡易宿所 | 36.0% | −3.1ポイント | 27.5% | −3.0ポイント |
| 全体 | 64.6% | −1.1ポイント | 62.6% | −0.2ポイント |
9月は旅館が5.0ポイント増、リゾートホテルが3.5ポイント増と大きく伸びています。ただし、9月分の有効回収率は30.8%です。8月分も第1次から第2次速報への改定で、リゾートホテルが0.6ポイント減から1.6ポイント減へと動きました。9月の数字も、2026年11月30日公表予定の第2次速報で変わる可能性があります。
旅館は21か月連続で前年超え、簡易宿所は13か月連続で前年割れ
観光庁の推移表の値を前年同月と比べると、旅館は2025年1月から2026年9月までの21か月すべてで前年同月を上回っています。 反対に、簡易宿所は2025年9月から2026年9月までの13か月すべてで下回りました。これらの連続期間は資料本文に書かれたものではなく、表の値を並べて確認したものです。
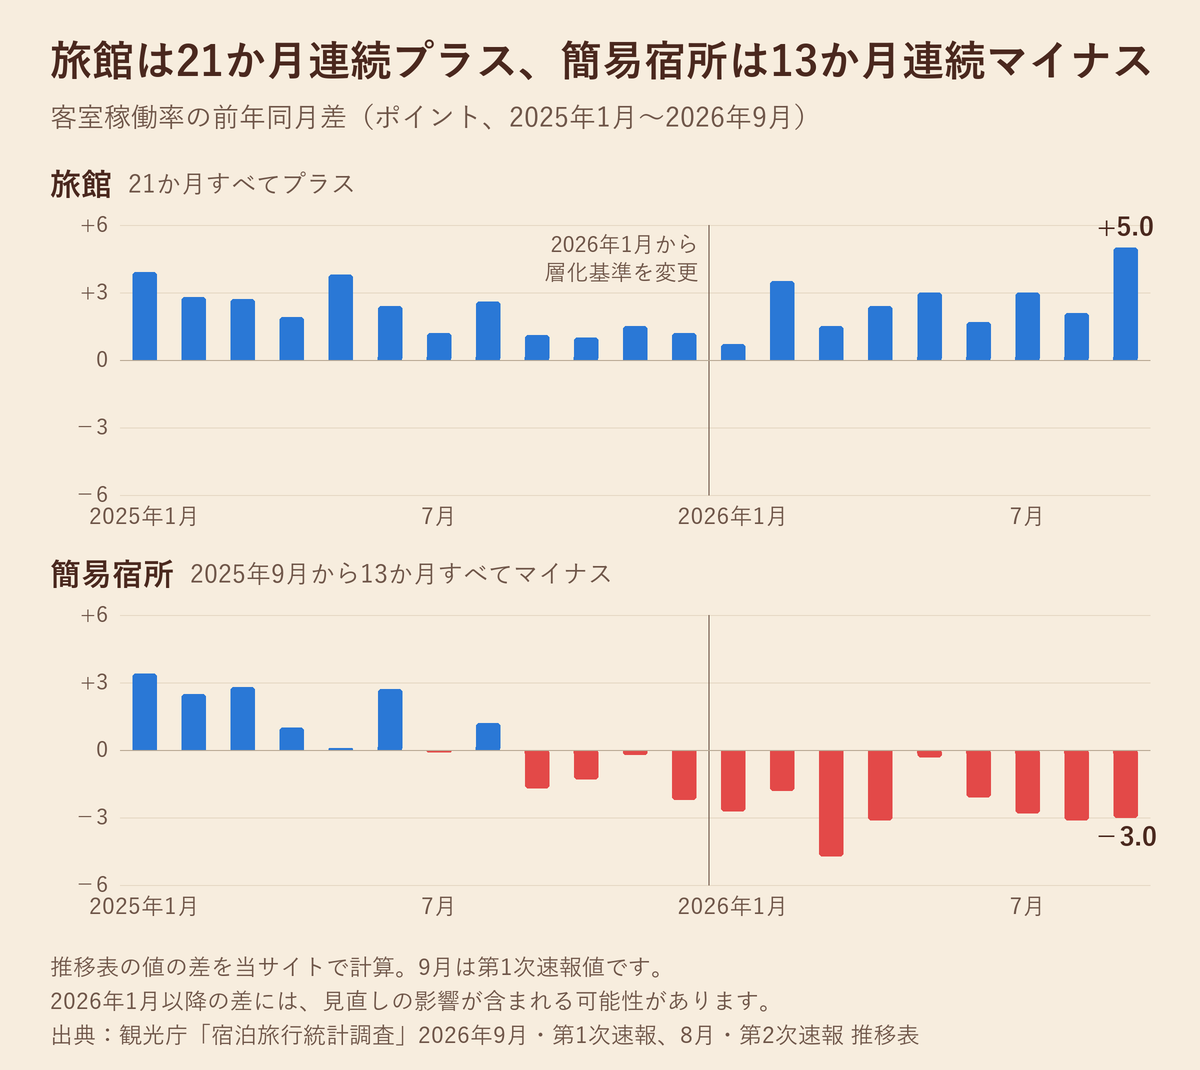
前回のレポートでは旅館について「3か月連続」と書きましたが、実際の連続期間はもっと長かったため、ここで訂正します。10月版の本文も修正しました。
あわせて読みたい
読むときの注意点は、2026年1月調査分から層化基準が「従業者数」から「客室数」に変わったことです。観光庁の報道発表資料にも、次のように明記されています。
対前年(同月)比、対前年(同月)差については、見直しの影響が含まれている可能性がある点に留意
観光庁「宿泊旅行統計調査(2026年9月・第1次速報、2026年8月・第2次速報)」報道発表資料より
旅館の上昇は見直し前の2025年から続いているので、見直しだけでは説明できないと考えられます。とはいえ、2026年以降の上昇幅や簡易宿所の低下幅には、その影響が含まれている可能性があります。連続期間の長さをそのまま需要の強さと受け取らないようにしてください。
宿泊・民泊の開業を検討中なら
都市部でインバウンド比率の高い施設を計画している場合は、稼働率の想定を保守的に置いておくのが安全です。8月はシティホテルが2.9ポイント、簡易宿所が3.1ポイント下がり、外国人宿泊の減少も三大都市圏で大きく出ています。
民泊やゲストハウス型の開業では、簡易宿所の稼働率が8月に36.0%、9月に27.5%(第1次速報)だったことが参考になります。稼働率を低めに置いても資金繰りが回るか、開業前に試算しておきましょう。なお、この統計に客室単価は載っていないため、収益性までは判断できません。
あわせて読みたい
旅館も、前年を上回っているからといって安心はできません。8月の稼働率47.8%は、ビジネスホテルの76.3%と大きな差があります。「上がっている」ことと「採算が取れる水準にある」ことは別の話なので、候補地域で規模の近い施設の実績をもとに収支を組み立ててください。
国内旅行の消費額は4-6月期として過去最高、ただし下方改定
日本人の国内旅行消費額は、2026年4-6月期に7兆4,695億円(前年同期比10.7%増)となりました。2次速報で1次速報の75,361億円から下方改定されましたが、4-6月期としては過去最高です。延べ旅行者数も14,816万人(同2.3%増)で、4-6月期としてはコロナ禍以降で最多となっています。
宿泊旅行の単価は6.8%増
内訳を見ると、宿泊旅行の延べ旅行者数は7,677万人(前年同期比5.5%増)、日帰り旅行は7,139万人(同0.9%減)でした。宿泊旅行の1人1回当たり単価は76,940円(同6.8%増)で、日帰り旅行の21,891円(同5.0%増)より高い伸びです。
宿泊旅行の消費額は5兆9,066億円(同12.7%増)と、全体の伸びを上回りました。宿泊を伴う旅行を扱う事業者には明るい材料ですが、単価の上昇がどこまで物価の影響なのかは、この資料からは分かりません。また、単価は宿泊旅行のものなので、日帰りを含む延べ旅行者数と掛け合わせても消費額にはならない点に注意してください。
宿泊統計と方向が逆になる理由
同じ4-6月期について、宿泊旅行統計の日本人延べ宿泊者数は4月が5.5%減、5月が0.9%減、6月が6.3%減でした。消費動向調査の宿泊旅行5.5%増とは、前年比の方向が逆です。
考えられる理由の一つは、調査の方法と単位の違いです。消費動向調査は旅行の回数を数える標本調査で、宿泊旅行統計は施設の宿泊実績を数える調査です。宿泊旅行統計には、先ほどの層化基準の変更もあります。
どちらが実勢に近いかは、手元の資料からは判断できません。開業の検討では、都合のよい片方だけを引用せず、2つの統計で方向が違うこと自体を前提に計画を立てるのが堅実です。融資資料に載せるときも、どの統計の数字なのかを明記しておきましょう。
主要旅行業者は外国人旅行が90.4、国内の募集型は人数82.1
2026年8月の主要旅行業者43社・グループの総取扱額は3,504.0億円(前年同月比100.9)でした。内訳は、国内旅行1,861億円(同98.0)、外国人旅行128.9億円(同90.4)、海外旅行1,513.7億円(同105.9)で、海外旅行だけが前年を上回っています。国内旅行と合計は、2026年10月30日の訂正後の数字です。
外国人旅行は8月に前年割れへ
日本の旅行会社によるインバウンド向けの取扱いは、7月の112.1から8月は90.4へと下がりました。同じ期間に訪日外客数の前年同月比も0.2%増から9.6%減へ動いており、方向は一致しています。ただ、この指標は月ごとの振れが大きいため、1か月の数字で判断するのは避けたいところです。
国内旅行では、募集型企画旅行の取扱額が89.5、取扱人数が82.1でした。7月の95.1と88.3から、どちらも下がっています。人数の減少が金額の減少より大きい状態が続いており、単価の上昇が金額を支えている可能性があります。貸切バスや観光タクシーなど、団体やパッケージ経由の受注に頼る事業者は、受注の見込みを控えめに置いておくのが無難です。
「43社・グループの集計」という限定
この統計は、主要旅行業者43社・グループの合計です。OTA(オンライン旅行会社)全体や中小の旅行業者の動きは含まれていないため、業界全体の数字として扱うことはできません。
国内の日本人旅行では消費額が増えているのに、大手の募集型商品では人数が減っています。旅行業での開業を考えている方は、「大手のパッケージの人数が減っている」という事実までを押さえたうえで、自社が狙う商品や客層の動きは別の資料や取引先の声で確かめてください。
まとめ:2026年11月の観光市場をどう読むか
2026年11月時点の観光統計は、総数よりも「誰が、何に使っているか」で見るべき内容でした。
7-9月期の訪日客は4.8%減でも、消費額は3.2%増の2兆2,076億円でした。中国が39.8%減った一方、台湾・韓国・香港などが伸び、費目では買物代が増えています。ただし、この数字は1次速報で、今後改定されます。
宿泊は8月に7.2%減で、大阪の大幅減には万博の反動が含まれますが、減少はほかの地域にも広がっています。推移表の値では旅館の前年超えが21か月、簡易宿所の前年割れが13か月続いています。国内旅行は消費額が4-6月期として過去最高となる一方、宿泊統計とは方向が分かれました。
これから開業を考える方にとっての要点を、業種別に整理します。
- 物販・ギフトショップ:買物需要は落ちていない。来店客の構成に合わせ、特定の市場に頼りすぎない品揃えや接客を考える
- 飲食店:飲食費は増えたが構成比はほぼ横ばい。全国の数字だけで判断せず、候補地の客層を確かめる
- 都市部の宿泊・簡易宿所・民泊:稼働率の想定を保守的に置き、低めの稼働率でも資金繰りが回るか試算する
- 旅館:前年超えが続いていても水準は別の話。候補地域の実績で収支を組み立てる
- 旅行会社・貸切バス・観光タクシー:大手の募集型商品の人数は減少。団体やパッケージ頼みの計画は控えめに見積もる
全国の統計は、計画の方向を確かめるための材料です。候補地の数字と自分が狙う客層の動きを重ねて、無理のない計画に落とし込んでいきましょう。
※この記事で扱った数値はすべて速報値・推計値であり、後日改定されます。宿泊旅行統計の9月分は第1次速報値で、2026年11月30日公表予定の第2次速報で改定される可能性があります。同統計は2026年1月調査分から層化基準が変更されており、前年比較には見直しの影響が含まれている可能性があります。事業計画や融資資料に引用する際は、対象期間と公表段階を明記し、最新の公表値をご確認ください。
出典
- インバウンド消費動向調査(観光庁)2026年7-9月期 1次速報 https://www.mlit.go.jp/kankocho/tokei_hakusyo/gaikokujinshohidoko.html
- 訪日外客統計(日本政府観光局(JNTO))2026年9月 推計値 https://www.jnto.go.jp/statistics/data/visitors-statistics/
- 宿泊旅行統計調査(観光庁)2026年8月 第2次速報値(9月は第1次速報値) https://www.mlit.go.jp/kankocho/tokei_hakusyo/shukuhakutokei.html
- 旅行・観光消費動向調査(観光庁)2026年4-6月期 2次速報 https://www.mlit.go.jp/kankocho/tokei_hakusyo/shohidoko.html
- 旅行業者取扱額(観光庁)2026年8月(2026年10月30日訂正版) https://www.mlit.go.jp/kankocho/tokei_hakusyo/ryokogyotoriatsukaigaku.html
- 【参考】大阪・関西万博期間中の国内旅行市場の変動(観光庁) https://www.mlit.go.jp/kankocho/content/002007562.pdf
 助手セバスチャン
人数が減っても消費額が増えたのは、1人あたりの支出と国・地域の構成が変わったからなんですね。総数だけで一喜一憂しちゃいけないと分かりました!
行政書士けいしーよい整理です。今回の消費額は1次速報なので、2次速報でどう動くかも確認しましょう。あわせて、自分の候補地に来るお客さまの構成も調べておくと、計画の精度が上がります。
 助手セバスチャン
買う人が変わるなら、確実に買ってくれるお客さまを押さえればいいんですね。よし、僕の店の商品は全部僕が買います!
行政書士けいしーそれは売上ではなく、財布の中身を棚に移しているだけです。


